കനേഡിയൻ ബാങ്കുകൾക്കും തട്ടിപ്പിനിരയായവരുടെ പണം തിരികെ നൽകാൻ നിയമപരമായ ബാധ്യത ഉണ്ടാക്കുമോ എന്ന് CBC ‘മാർക്കറ്റ് പ്ലേസ്’ (Marketplace) കാനഡയുടെ ധനകാര്യ മന്ത്രിയോട് ആരായുന്നു.
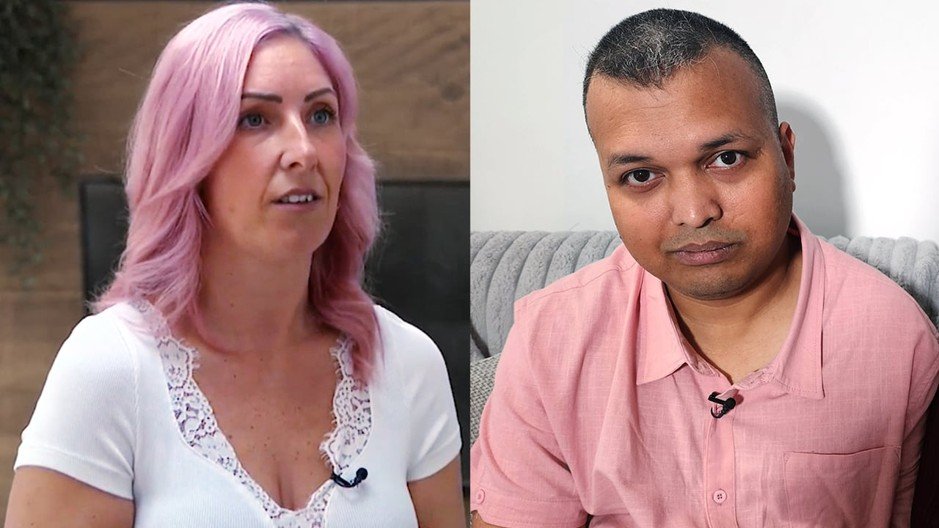
കഴിഞ്ഞ ഒരു വർഷത്തിനിടയിൽ രണ്ട് വ്യക്തികൾ തികച്ചും സമാനമായ രീതിയിലുള്ള സാമ്പത്തിക തട്ടിപ്പിനെക്കുറിച്ച് പോലീസിലും തങ്ങളുടെ ബാങ്കുകളിലും പരാതി നൽകി. ഇതിൽ ഒരേയൊരു വ്യത്യാസം അവർ താമസിച്ചിരുന്ന സ്ഥലങ്ങൾ മാത്രമായിരുന്നു — ഒരാൾ കാനഡയിലും മറ്റേയാൾ യുകെയിലും (U.K.). ഈ വ്യത്യാസമാണ് പിന്നീട് എന്ത് സംഭവിച്ചു എന്നത് തീരുമാനിച്ചത്. ആസിഫ് മുഹമ്മദ് എന്ന വ്യക്തിക്ക് ഈ വസന്തകാലത്ത് $7,200 ഡോളർ നഷ്ടപ്പെടുകയും അത് മുഴുവനായും തിരികെ ലഭിക്കാതിരിക്കുകയും ചെയ്തു. അതേസമയം സാമന്ത ബ്രാഡ്ഷോ എന്ന സ്ത്രീക്ക് £11,000 പൗണ്ട് (ഏകദേശം 21,000 കനേഡിയൻ ഡോളർ) നഷ്ടപ്പെട്ടെങ്കിലും, അവരുടെ ബാങ്ക് ദിവസങ്ങൾക്കുള്ളിൽ ആ തുക പൂർണ്ണമായും തിരികെ നൽകി.
കാരണം, ഓൺലൈൻ/സാമ്പത്തിക തട്ടിപ്പുകളിലൂടെ ഉപഭോക്താക്കൾക്ക് പണം നഷ്ടപ്പെടുമ്പോൾ ഭൂരിഭാഗം കേസുകളിലും ബാങ്കുകൾ തന്നെ ആ തുക തിരികെ നൽകണമെന്ന് ബ്രിട്ടനിൽ നിയമപരമായി വ്യവസ്ഥ ചെയ്തിട്ടുണ്ട്. പരാതി നൽകി ദിവസങ്ങൾക്കുള്ളിൽ തന്നെ അവർ പണം തിരികെ നൽകാറുണ്ട്. എന്നാൽ കനേഡിയൻ ബാങ്കുകൾക്ക് ഇത്തരം നിയമപരമായ ബാധ്യതകളൊന്നുമില്ല. ഇത് കാനഡയിലെ തട്ടിപ്പിനിരയാകുന്നവരെ പൂർണ്ണമായും സംരക്ഷണമില്ലാത്ത അവസ്ഥയിലാക്കുന്നു. CBC-യുടെ ‘മാർക്കറ്റ് പ്ലേസ്’ കണ്ടെത്തിയതനുസരിച്ച്, കനേഡിയൻ ബാങ്കുകളിൽ നിന്ന് വ്യത്യസ്തമായി ബ്രിട്ടീഷ് ബാങ്കുകൾക്ക് തട്ടിപ്പുകാരെ അടിച്ചമർത്താൻ ഈ നിയമം വലിയൊരു പ്രോത്സാഹനമാകുന്നുണ്ട്.
‘എനിക്ക് വലിയൊരു അബദ്ധം പറ്റി’ ടൊറന്റോ നിവാസിയായ ആസിഫ് മുഹമ്മദ് ഒരു പ്രധാന എഞ്ചിനീയറിംഗ് പ്രൊജക്റ്റിൽ ജോലി ചെയ്തുകൊണ്ടിരിക്കുമ്പോഴാണ് തന്റെ ബാങ്കായ ടാഞ്ചറിനിൽ (Tangerine) നിന്നാണെന്ന് വ്യാജേന ഒരു ഫോൺ കോൾ വരുന്നത്. ടാഞ്ചറിനിലെ ഫ്രോഡ് ഇൻവെസ്റ്റിഗേഷൻ വിഭാഗത്തിൽ നിന്നാണെന്ന് സ്വയം പരിചയപ്പെടുത്തിയ ആൾ, എഡ്മണ്ടനിലെ ഒരു ബെസ്റ്റ് ബൈ (Best Buy) സ്റ്റോറിൽ അദ്ദേഹത്തിന്റെ ഡെബിറ്റ് കാർഡ് ഉപയോഗിക്കാൻ പലതവണ ശ്രമം നടന്നതായി അറിയിച്ചു. ആ ഇടപാടുകൾ താൻ നടത്തിയതല്ലെന്ന് ആസിഫ് വ്യക്തമാക്കിയപ്പോൾ, തെളിവിനായി കാർഡ് കൈമാറണമെന്ന് വിളിച്ചയാൾ ആവശ്യപ്പെട്ടു. കേസ് ടൊറന്റോ പോലീസിന് കൈമാറിയെന്നും, കാർഡ് വാങ്ങാൻ ഒരു കൊറിയറിനെ അദ്ദേഹത്തിന്റെ ജോലിസ്ഥലത്തേക്ക് അയച്ചിട്ടുണ്ടെന്നും അവർ പറഞ്ഞു. ആസിഫ് തന്റെ ഡെബിറ്റ് കാർഡ് ഈ “കൊറിയറിന്” കൈമാറിയെങ്കിലും കാർഡിന്റെ പിൻ (PIN) നമ്പർ നൽകിയിരുന്നില്ല. എന്നാൽ മിനിറ്റുകൾക്കകം, അക്കൗണ്ടിൽ നിന്ന് പണം നഷ്ടപ്പെട്ടതായി കാണിച്ച് ഭാര്യ സൽവ സുൽത്താന അദ്ദേഹത്തിന് സന്ദേശമയച്ചു — കൃത്യമായി $1,200 ഡോളർ. “ആ ഘട്ടത്തിലാണ് എനിക്ക് വലിയൊരു അബദ്ധം പറ്റിയെന്ന് ഞാൻ മനസ്സിലാക്കിയത്,” ആസിഫ് പറഞ്ഞു.
ദമ്പതികൾ സംഭവിച്ച കാര്യം യഥാർത്ഥ ടാഞ്ചറിൻ ബാങ്കിനെ അറിയിച്ചെങ്കിലും, നഷ്ടത്തിന് അവർ തന്നെയാണ് ഉത്തരവാദികൾ എന്ന മറുപടിയാണ് ലഭിച്ചത്. ഇംഗ്ലണ്ടിലെ ഈസ്റ്റ് മിഡ്ലാന്റ്സിലുള്ള സാമന്ത ബ്രാഡ്ഷോയ്ക്ക് കഴിഞ്ഞ ശരത്കാലത്ത് നാല് മണിക്കൂർ നീണ്ടുനിന്ന ഏതാണ്ട് സമാനമായ ഒരു ഫോൺ കോൾ ലഭിച്ചിരുന്നു. അവരുടെ ബാങ്ക് കാർഡുകൾ ദുരുപയോഗം ചെയ്യപ്പെട്ടതായി തട്ടിപ്പുകാർ പറഞ്ഞു. തുടർന്ന് ഒരു കൊറിയർ വന്ന് കാർഡുകൾ കൈപ്പറ്റുകയും, തട്ടിപ്പുകാർ അത് ഉപയോഗിച്ച് സാധനങ്ങൾ വാങ്ങുകയും ചെയ്തു. കൂടുതൽ ഭയപ്പെടുത്തുന്ന കാര്യം, സാമന്ത എവിടെയാണ് താമസിക്കുന്നതെന്ന് തട്ടിപ്പുകാർക്ക് അറിയാമായിരുന്നു എന്നതാണ്. താൻ പോലീസിനെ വിളിച്ചപ്പോൾ വാതിലുകൾ പൂട്ടിയിടാനാണ് അടിയന്തര ഓപ്പറേറ്റർ നിർദ്ദേശിച്ചതെന്ന് അവർ മാർക്കറ്റ് പ്ലേസിനോട് പറഞ്ഞു.
“‘എല്ലാവരും സുരക്ഷിതരാണെന്ന് ഉറപ്പുവരുത്തുക,’ എന്നാണ് പോലീസ് പറഞ്ഞത്. അപ്പോൾ വലിയ ഭയവും, കരച്ചിലും, മാനസിക വിഷമവുമാണ് അനുഭവപ്പെട്ടത്. എന്റെ വിശ്വാസം പൂർണ്ണമായും നഷ്ടപ്പെട്ടിരുന്നു,” സാമന്ത പറഞ്ഞു. എങ്കിലും ദിവസങ്ങൾക്കുള്ളിൽ, ബ്രിട്ടനിലെ സാമ്പത്തിക റീഇംബേഴ്സ്മെന്റ് (പണം തിരികെ നൽകൽ) നിയമങ്ങൾ അനുസരിച്ച് മുഴുവൻ തുകയും തിരികെ നൽകുന്നതായി സാമന്തയുടെ ബാങ്ക് അറിയിച്ചു. ടാഞ്ചറിൻ ബാങ്കുമായി മാസങ്ങളോളം നടത്തിയ ചർച്ചകൾക്ക് ഒടുവിൽ ആസിഫ് മുഹമ്മദും സൽവ സുൽത്താനയും ഒരു ഒത്തുതീർപ്പിലെത്തി. വിശദാംശങ്ങൾ പുറത്തുവിടാൻ കഴിയില്ലെങ്കിലും, തങ്ങൾക്ക് നഷ്ടപ്പെട്ട മുഴുവൻ തുകയും അതിലൂടെ ലഭിച്ചിട്ടില്ലെന്ന് അവർ വ്യക്തമാക്കുന്നു. ഈ പ്രത്യേക കേസിനെക്കുറിച്ച് പ്രതികരിക്കാൻ ടാഞ്ചറിൻ ബാങ്ക് തയ്യാറായില്ലെങ്കിലും, “അസാധാരണമായ അക്കൗണ്ട് ഇടപാടുകൾ കണ്ടെത്തുന്നതിനും തടയുന്നതിനുമായി തങ്ങൾ ഫ്രോഡ് മോണിറ്ററിംഗ്, സുരക്ഷാ സംവിധാനങ്ങൾ, ഉപഭോക്തൃ ബോധവൽക്കരണം എന്നിവ ഉപയോഗിക്കുന്നുണ്ട്” എന്ന് അവർ അറിയിച്ചു. ഡെബിറ്റ് അല്ലെങ്കിൽ ക്രെഡിറ്റ് കാർഡുകൾ ശേഖരിക്കാൻ തങ്ങൾ ഒരിക്കലും കൊറിയറുകളെ അയക്കില്ലെന്ന് കാനഡയിലുടനീളമുള്ള പ്രമുഖ പോലീസ് വിഭാഗങ്ങൾ പൊതുജനങ്ങൾക്കായി മുന്നറിയിപ്പ് നൽകിയിട്ടുണ്ട്.
പണം തിരികെ നൽകുന്നത് തട്ടിപ്പ് കുറയ്ക്കുമോ — അതോ തട്ടിപ്പുകാർക്ക് വീര്യം കൂട്ടുമോ?
ഉത്തരവാദിത്തം ഉപഭോക്താവിൽ നിന്ന് ബാങ്കിലേക്ക് മാറ്റുന്നത്, തട്ടിപ്പുകൾ തിരിച്ചറിയാനും തടയാനും ഉപഭോക്താക്കളെക്കാൾ കൂടുതൽ പ്രാപ്തി സാമ്പത്തിക സ്ഥാപനങ്ങൾക്കുണ്ടെന്ന തിരിച്ചറിവുകൊണ്ടാണെന്ന് ബ്രിട്ടനിലെ റെഗുലേഷൻ ഉപദേഷ്ടാവായ ആന്ദ്രേ സ്കോറോബോഗറ്റോവ് പറയുന്നു. ഗ്ലോബൽ ആന്റി-സ്കാം അലയൻസുമായി (Global Anti-Scam Alliance) ചേർന്ന് പ്രവർത്തിക്കുന്ന സ്കോറോബോഗറ്റോവ്, എല്ലാ രാജ്യങ്ങൾക്കും ഇത് നടപ്പിലാക്കാൻ ബാധ്യതയുണ്ടെന്ന് വിശ്വസിക്കുന്നു. “ദൈനംദിന കാര്യങ്ങളിൽ മുഴുകിയിരിക്കുന്ന ഒരു സാധാരണക്കാരന് ഒരു തട്ടിപ്പ് തിരിച്ചറിയാൻ ബുദ്ധിമുട്ടായിരിക്കും, എന്നാൽ അത്യാധുനിക സാങ്കേതിക വിദ്യകളുള്ള ബാങ്കുകൾക്ക് ഇത് വളരെ എളുപ്പത്തിൽ കണ്ടെത്താനാകും,” അദ്ദേഹം പറഞ്ഞു. ബ്രിട്ടനിലെ മൂന്നാമത്തെ വലിയ ബാങ്കും ഈ ആശയത്തോട് യോജിക്കുന്നു. രണ്ട് വർഷം മുമ്പ് ബാങ്കുകൾക്ക് ബാധ്യത നിശ്ചയിക്കുന്ന നിയമം വന്നതിനുശേഷം, സംശയാസ്പദമായ ഇടപാടുകൾ കണ്ടെത്താനും അപരിചിതർക്ക് പണം അയക്കുമ്പോൾ പെട്ടെന്ന് ഇടപ്പെടാനും സാന്റാണ്ടർ (Santander) ബാങ്ക് പുതിയ നടപടികൾ ആരംഭിച്ചു.
പുതിയ നിയമങ്ങൾ സാമ്പത്തിക സ്ഥാപനങ്ങളെ കൂടുതൽ ഉത്തരവാദിത്തമുള്ളവരാക്കി മാറ്റി എന്ന് സാന്റാണ്ടറിന്റെ ഫ്രോഡ് റിസ്ക് മാനേജ്മെന്റ് തലവൻ ക്രിസ് എയിൻസ്ലി മാർക്കറ്റ് പ്ലേസിനോട് പറഞ്ഞു. “കൂടുതൽ തട്ടിപ്പുകൾ തടയുന്നതിനും അവ ഉറവിടത്തിൽ തന്നെ ഇല്ലാതാക്കുന്നതിനും ഇത് ഞങ്ങൾക്ക് ഒരു പ്രേരണയായി മാറുന്നു.” തട്ടിപ്പുകാർക്ക് വൻ ലാഭം നൽകുന്ന ഈ ശതകോടി ഡോളർ വ്യവസായത്തെ ആഗോള ആന്റി-ഫ്രോഡ് ഗ്രൂപ്പുകൾ നിരീക്ഷിച്ചു വരികയാണ്. “കാമറൂൺ” എന്ന് സ്വയം പരിചയപ്പെടുത്തിയ ഒരു തട്ടിപ്പുകാരൻ, താൻ ഓരോ ഇരയിൽ നിന്നും £5,000 പൗണ്ട് (ഏകദേശം $9,400 കനേഡിയൻ ഡോളർ) വരെ ഉണ്ടാക്കുന്നുണ്ടെന്ന് മാർക്കറ്റ് പ്ലേസിനോട് വെളിപ്പെടുത്തി. മുഖംമൂടിയും കൂളിംഗ് ഗ്ലാസും ധരിച്ച് നടത്തിയ വീഡിയോ കോളിൽ ഇരകളോട് യാതൊരു സഹതാപവും അയാൾ കാണിച്ചില്ല. യുകെയിലെ റീഇംബേഴ്സ്മെന്റ് നിയമങ്ങൾ കാരണം താൻ നടത്തുന്ന കുറ്റകൃത്യങ്ങൾക്ക് ബാങ്കുകൾ മാത്രമാണ് ഒടുവിൽ പണം നൽകേണ്ടിവരുന്നതെന്നാണ് അയാൾ വിശ്വസിക്കുന്നത്.
എന്നാൽ യഥാർത്ഥത്തിൽ, മറ്റ് ഉപഭോക്താക്കളിൽ നിന്ന് ഈടാക്കുന്ന ഫീസുകളിലൂടെയാണ് ബാങ്കുകൾ ഈ നഷ്ടം നികത്തുന്നത്. സാമ്പത്തിക തട്ടിപ്പിനിരയാകുന്നവർക്ക് പണം തിരികെ ലഭിച്ചാലും, വലിയ രീതിയിലുള്ള വിശ്വാസവഞ്ചനയും മാനസിക വിഷമവും അവർ അനുഭവിക്കേണ്ടി വരുന്നു. തട്ടിപ്പുകൾ തടയാൻ ബ്രിട്ടീഷ് ബാങ്കുകൾ ശക്തമായ നടപടികളാണ് സ്വീകരിക്കുന്നത്. ഉദാഹരണത്തിന്, മുൻകാലങ്ങളിലെ ലക്ഷക്കണക്കിന് തട്ടിപ്പുകളെ അടിസ്ഥാനമാക്കി സംശയാസ്പദമായ ഇടപാടുകൾ തിരിച്ചറിയാൻ സാന്റാണ്ടർ ബാങ്ക് മെഷീൻ ലേണിംഗ് (machine learning) ഉപയോഗിക്കുന്നു. തട്ടിപ്പുകാരുടെ വലയിൽ വീഴുന്ന ഉപഭോക്താക്കളെ തത്സമയം മെസ്സേജ് വഴിയോ കോൾ വഴിയോ ബന്ധപ്പെട്ട് “ആ മോഹവലയത്തിൽ നിന്ന് പുറത്തുകൊണ്ടുവരാൻ” ബാങ്ക് ശ്രമിക്കുമെന്ന് എയിൻസ്ലി പറഞ്ഞു. സംശയാസ്പദമായ ഇടപാടുകളിലെ ഇത്തരം ഇടപെടലുകൾ ചിലപ്പോൾ അല്പം വൈകിയേക്കാം. എങ്കിലും യുകെയിലെ ഭൂരിഭാഗം ബാങ്ക് ട്രാൻസ്ഫറുകളും 10 സെക്കൻഡിനുള്ളിൽ നടക്കുന്നു, എന്നാൽ കാനഡയിൽ ഇതിന് ദിവസങ്ങൾ എടുക്കാറുണ്ട്. തട്ടിപ്പുകാർക്ക് പണം കൈമാറ്റം ചെയ്യപ്പെട്ടാൽ, തീവ്രമായ അശ്രദ്ധയുടെ കേസുകളിലൊഴികെ, തട്ടിപ്പിനിരയായ ഉപഭോക്താവിന് പണം തിരികെ നൽകാൻ പണം അയച്ച ബാങ്കും അത് സ്വീകരിച്ച ബാങ്കും പകുതി വീതം ഉത്തരവാദികളാണെന്ന് ബ്രിട്ടനിലെ നിയമം വ്യക്തമാക്കുന്നു.
കാനഡ ബ്രിട്ടന്റെ വഴി പിന്തുടരുമോ?
തട്ടിപ്പിനിരയായ ഉപഭോക്താക്കൾക്ക് പണം തിരികെ നൽകാൻ കനേഡിയൻ ബാങ്കുകളെ നിര്ബന്ധിതരാക്കുന്ന കാര്യം പരിഗണിക്കുന്നുണ്ടോ എന്ന് മാർക്കറ്റ് പ്ലേസ് കാനഡയുടെ ധനകാര്യ മന്ത്രിയോട് നേരിട്ട് ചോദിച്ചു. ഫാബിയൻ-ഫിലിപ്പ് ചാമ്പെയ്ൻ (François-Philippe Champagne) സാമ്പത്തിക കുറ്റകൃത്യങ്ങൾ തടയുന്നതിനുള്ള പുതിയ ആക്ട് (Bill C-29) ഉൾപ്പെടെയുള്ള പുതിയ ശ്രമങ്ങൾ വിശദീകരിച്ചെങ്കിലും, സാമ്പത്തിക സ്ഥാപനങ്ങൾക്ക് ഉത്തരവാദിത്തം കെട്ടിവെക്കുന്ന കാര്യത്തിൽ ഉറപ്പൊന്നും നൽകിയില്ല. “ടെലികോം, ബാങ്കുകൾ, മറ്റ് മേഖലയിലുള്ളവർ എന്നിങ്ങനെ നിരവധി പേർ ഈ വ്യവസ്ഥയിലുണ്ട്. ഇതിൽ കൂടുതൽ ചർച്ചകൾ ആവശ്യമാണ്,” അദ്ദേഹം പറഞ്ഞു. തട്ടിപ്പുകാരെ അറസ്റ്റ് ചെയ്യാനും തട്ടിപ്പ് തടയാനുമായി പ്രത്യേക പരിശീലനം ലഭിച്ച ഫെഡറൽ ഓഫീസർമാരെ നിയോഗിച്ചിട്ടുണ്ടെന്ന് ചാമ്പെയ്ൻ പറയുന്നു. “ഞങ്ങൾ നേരിട്ടുള്ള നടപടികളിലേക്ക് കടന്നിട്ടുണ്ട്. പോലീസ് സേനയോടൊപ്പം തന്നെ ഞങ്ങളുടെ ഓഫീസർമാരെയും നിയോഗിച്ചിട്ടുണ്ട് — ഉദാഹരണത്തിന് സറിയിലും (Surrey) ഒന്റാറിയോയിലെ ചില മേഖലകളിലും. പണത്തിന്റെ വഴി പിന്തുടരുക എന്നതാണ് പ്രധാനം, അതിനാൽ ഇത് വളരെ ഫലപ്രദമായി പ്രവർത്തിക്കുന്നുണ്ട്,” അദ്ദേഹം കൂട്ടിച്ചേർത്തു.